|
华夏智慧库||中国战略性新兴产业分析报告(第三十八期)前言 战略性新兴产业是以重大技术突破和重大发展需求为基础,对经济社会全局和长远发展具有重大引领带动作用的先导产业。在新一轮科技革命和产业变革加速发展及我国经济社会发展进入全面实现现代化新阶段的背景下,科技含量高、市场潜力大、带动能力强、综合效益好的战略性新兴产业,已经成为我国培育经济增长新动能、构建国际竞争新优势、掌握发展主动权、实现从工业大国向工业强国迈进、打造中国制造“升级版”的重要抓手。
为推动新形势下战略性新兴产业的高质量发展,2018 年中国工程院启动了“新兴产业发展战略研究(2035)”咨询项目,确定新一代信息技术产业、生物产业、高端装备制造产业、新材料产业、绿色低碳产业、数字创意产业 6 个战略新兴产业发展方向。
本报告主要针对战略性新兴产业的股权投融资及A股战新上市企业进行多维度数据统计,数据来源为CVSource及公开市场。
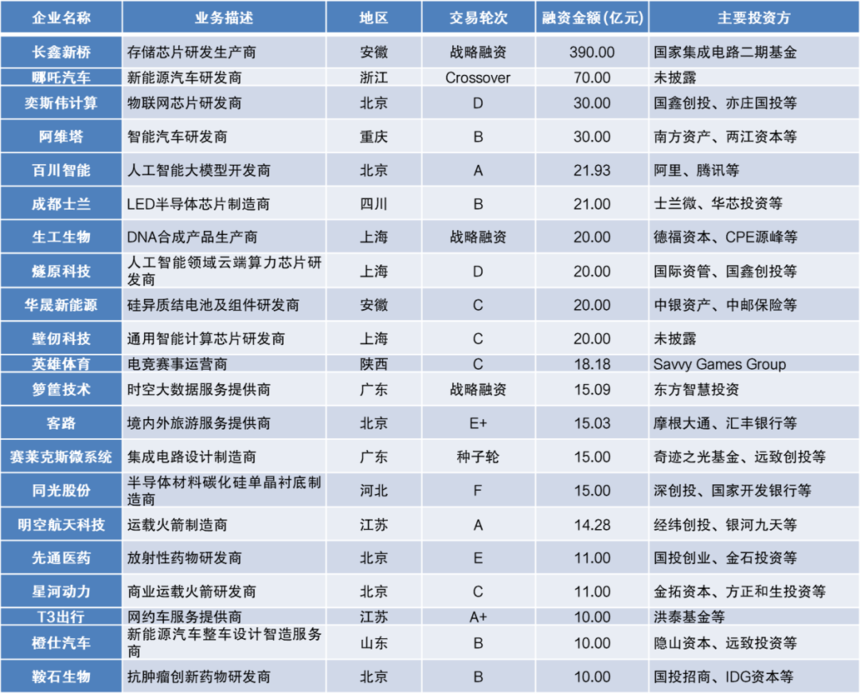
2023年中国战略性新兴产业股权投资市场融资规模TOP20
一、战略性新兴产业投资概况
(一)战略性新兴产业投资数量及规模变化
2023年,中国战略性新兴产业股权投资市场共计发生1,374笔交易,交易总额达1,861.61亿元,其中,10月交易总额最高,其次是12月份。12月,中国战略性新兴产业股权投资市场共计发生266笔交易,交易总额达300.94亿元,交易规模环比上升30.64%,同比上升197.90%。本月战略性新兴产业领域投资交易明显高于上月。
(二)战略性新兴产业地区投资活跃度
2023年,战略新兴领域投资交易量共计1,374起,较为活跃的地区为广东、江苏、上海、北京等地,其中广东地区交易量为272起,为最活跃地区,其次、江苏地区交易量为240起,共计有5个省(市)交易量在150起以上,除了北上广以外,还有江苏省和浙江省。
2023年战略新兴产业投资地区分布
①投资规模统计为已公开披露的数据,对于未公开披露的投资规模,本处不做估计处理。
二、A股上市战新企业多维度数据统计
(一)战新上市企业数量及融资规模
1.2023年度A股战新企业IPO数量及占比情况
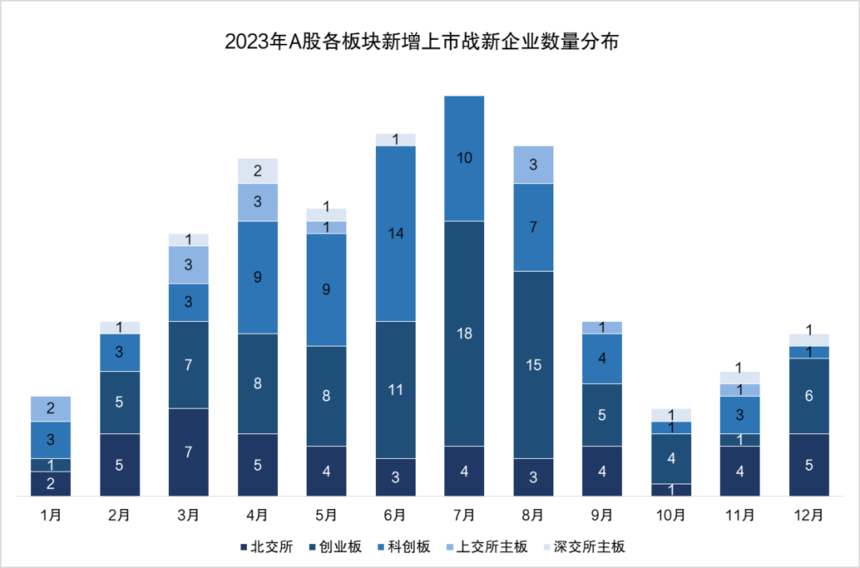
2023年,共计313家企业在京沪深三地上市,其中京A上市77家,沪A(除科创板,下同)上市36家,科创板上市67家,深A(除创业板,下同)上市23家,创业板上市110家,五个市场对应新增战新上市企业分别为47家、14家、67家、9家、89家。
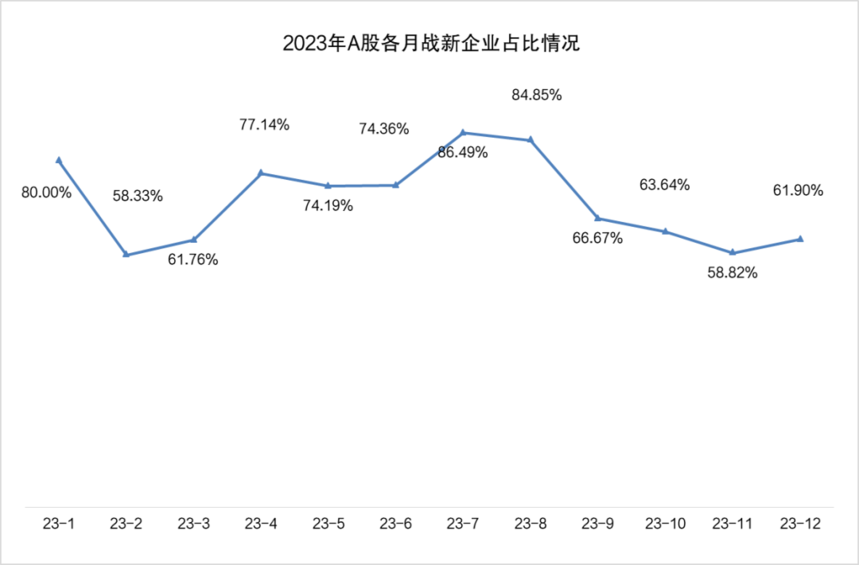
2023年A股战新企业上市数量及占比情况
2023年,共计226家战新企业在京沪深三地上市,较2022年度战新企业数量减少了83家,其中,7月份战新企业新增数量最多,共计32家,其次为6月份,共计29家。12月,A股整体IPO数量较11月增加4家,IPO数量由上月17家增加至本月21家,上升约24%;12月,共计13家战新企业A股上市,较上月小幅度增加,主要集中在创业板,该板块战新企业上市数量由上月1家增加至本月6家。
2023年,A股各月战新企业占比中,其中,7月战新企业占比最高,高达86.49%,2月战新企业占比最低,只有58.33%。12月的战新企业占比较上月小幅度提高,占比为61.90%。
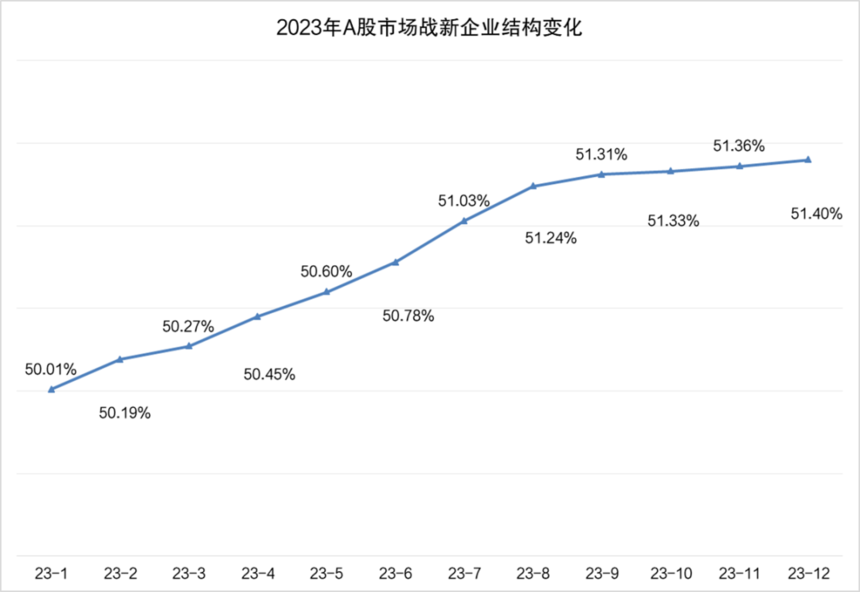
截至2023年12月底,A股共计2721家战新企业,占整体市场的51.40%,该数值在前两月分别为51.33%、51.36%。战新企业结构占比不断升高,可见国内资本市场愈发拥抱科技创新等新兴产业属性企业,政策的引导作用日益凸显。
我国的注册制从打造支持科技创新的特色板块开局,在定位上,科创板突出“硬科技”特色,主要服务符合国家战略、突破关键核心技术、市场认可度高的科技创新企业,重点支持新一代信息技术、高端装备、新材料、新能源、节能环保以及生物医药等高新技术产业和战略性新兴产业。创业板改革后,适应发展更多依靠创新、创造、创意的大趋势,定位于主要服务成长型创新创业企业,支持传统产业与新技术、新产业、新业态、新模式深度融合。两个板块改革落地以来,上市资源充足,流动性明显超过其他板块,资本市场服务科技创新和实体经济的能力大幅提升。
2.2023年A股战新企业IPO规模及占比情况
2023年,226家战新上市企业共计募资2,833.51亿元,占该市场整体募资水平的80%,其中科创板以1,415.39亿元的募资总额明显领先其他交易板块。因募资总额排名前10的战新企业中,除了1家上交所主板企业、2家创业板企业,剩余7家皆为科创板企业,从而造成了科创板的募资总额明显高于其他交易板块。
2023年A股战新企业IPO规模及占比情况
2023年,战新企业IPO募资规模总额达2,833.51亿元,其中,8月募资规模最高,为555.11亿元,占据本年度战新企业IPO募资规模的19.59%。12月,A股整体IPO市场增长速度较上月小幅度提升,战新企业数量较上月也小幅度增加,因本月有一笔超过18亿元的募资规模的创业板企业上市,导致本月战新企业IPO募资规模环比增加22.66%。
3.2023年A股战新企业IPO单笔规模及同市场比较
2023年,战新企业IPO单笔募资规模为12.54亿元,略高于A股整体市场单笔募资规模,其中在北交所、创业板、科创板、上交所主板、深交所主板市场中,战新企业IPO单笔募资分别为1.97亿元、11.71亿元、21.13亿元、15.27亿元、7.78亿元。除深交所主板领域外的战新企业单笔募资规模均高于A股整体市场单笔募资规模,其中。上交所主板的战新企业单笔募资规模高于整体市场单笔募资规模1.44亿元。
2023年A股战新企业IPO单笔规模及同市场比较
4.2023年A股战新企业募资TOP10
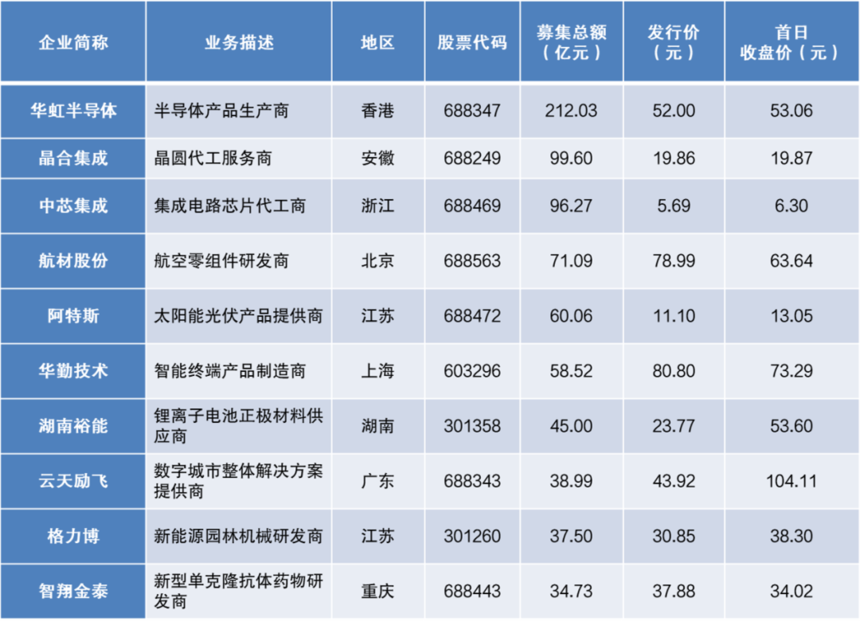
2023年,A股战新企业募资TOP10中,7家是科创板企业,2家是创业板企业,1家是上交所主板企业。位于榜首则是一家科创板企业,募资规模为212.03亿元,本次上榜规模底线为34.73亿元,较榜首低177.30亿元。
2023年,A股上市战新企业中,华虹半导体有限公司融资规模最高,2023年8月7日,华虹半导体有限公司(以下简称:华虹半导体,股票代码“688347”)登陆上交所科创板,IPO发行价格为52元/股,市盈率为19.94,根据发行价计算,华虹公司的总市值为892.27亿元,流通市值为54.07亿元。开盘股价58.8元,午间收盘股价 54.86元,当日收盘股价53.06元,当日涨幅为2.04%,总市值为910.45亿元。
华虹半导体是中国大陆特色工艺晶圆代工龙头,产能规模居中国大陆第二。与台积电、中芯国际走高端制程路线不同,华虹半导体所走的特色工艺晶圆代工以成熟制程为主,不完全依赖晶体管尺寸的缩小,而是通过优化结构与制造工艺,最大化发挥不同器件的物理特性,聚焦产品性能及可靠性。近年来,受缺芯等因素影响,华虹半导体收入水涨船高。2020年至2022年,华虹半导体营业收入分别为67.4亿元、106.3亿元和167.9亿元,同期毛利率分别为17.60%、27.59%和35.59%,呈上升趋势。2023年第一季度,华虹半导体的营收为43.74亿元,同比增长14.90%;归母净利润为10.44亿元,同比增长62.74%。
2023年A股战新企业募资TOP10
(二)战新上市企业地区分布
从IPO数量来看,2023年,江苏、广东、浙江等地战新企业上市较多,其中,江苏46家,广东(含深圳)43家,浙江27家,上海20家,北京16家。
2023年A股上市战新企业数量及募资规模地区统计
从板块分布来看,2023年,江苏、广东、浙江和上海四省战新企业上市较多的地区,企业选择创业板上市较为普遍,其中,广东选择创业板上市案例最多,为23家;其次,江苏选择创业板上市案例为15家;江苏选择创业板上市的数量略高于科创板上市的数量。
2023年,江苏省战新企业表现最为突出。以新产业、新业态、新模式为主要内容的“三新”经济快速发展,产业结构加快优化,为经济长期持续稳定发展增添了新动力,成为推动江苏经济高质量发展的强大引擎。
2023年前三季度,先进制造业规模不断壮大,新能源产业蓬勃发展,新兴消费潜力持续释放。其中,高新技术产业、工业战略性新兴产业产值占规上工业比重分别为49.8%、41.3%,比上半年均提升0.2个百分点。工业中新能源汽车整车制造、光伏设备及元器件、锂离子电池制造增加值同比分别增长92.1%、39.2%、15.5%。网上零售额9,253.3亿元,同比增长13.8%。到2025年,工业战略性新兴产业产值占规模以上工业比重超过42%。重点打造5个具有国际竞争力的战略性新兴产业集群,分别为生物医药产业集群、智能制造装备产业集群、集成电路产业集群、新型电力(智能电网)产业集群、新能源产业集群。
(三)战新上市企业领域分布
1.2023年A股战新上市企业分布领域
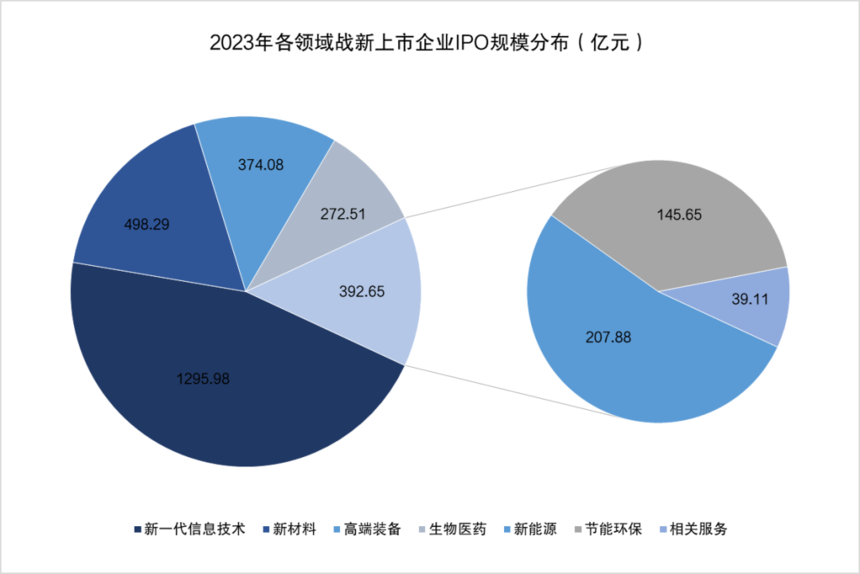
2023年,226家A股战新上市企业按照数量口径统计主要集中在新一代信息技术、新材料、高端装备等领域,其中新一代信息技术领域上市企业数量最多,共计85家,占所有A股战新上市企业的37%,代表案例有华虹半导体、晶合集成、中芯集成等。
2023年,226家A股战新上市企业按照融资规模口径统计主要集中在新一代信息技术、新材料、高端装备等领域,其中新一代信息技术领域最吸金,融资规模总额为1,295.98亿元,占所有A股战新上市企业融资规模的46%。
2.2023年科创板及创业板战新上市企业分布领域
2022年12月30日,上交所发布《上海证券交易所科创板企业发行上市申报及推荐暂行规定(修订版)》(下称《暂行规定》),应当基于《科创属性评价指引(试行)》和本规定中的科创属性要求,把握发行人是否符合科创板定位。基本明确了把握科创板定位的重点和方式。《暂行规定》还细化了科创板服务的行业范围。申报科创板发行上市的发行人,应当属于七大行业领域的高新技术产业和战略性新兴产业,包括新一代信息技术领域、高端装备领域、新材料领域、新能源领域、节能环保领域、生物医药领域和符合科创板定位的其他领域,每一个行业领域均明确了产业,例如新一代信息技术领域主要包括半导体和集成电路、云计算、软件、互联网、物联网和智能硬件等。
2022年12月30日,深交所发布《深圳证券交易所创业板企业发行上市申报及推荐暂行规定》(简称《暂行规定》),明确创业板注册制定位。根据《暂行规定》第二条规定,创业板定位于深入贯彻创新驱动发展战略,适应发展更多依靠创新、创造、创意的大趋势,主要服务成长型创新创业企业,并支持传统产业与新技术、新产业、新业态、新模式深度融合。第五条规定,属于中国证监会公布的《上市公司行业分类指引(2012年修订)》中下列行业的企业,原则上不支持其申报在创业板发行上市,但与互联网、大数据、云计算、自动化、人工智能、新能源等新技术、新产业、新业态、新模式深度融合的创新创业企业除外:(一)农林牧渔业;(二)采矿业;(三)酒、饮料和精制茶制造业;(四)纺织业;(五)黑色金属冶炼和压延加工业;(六)电力、热力、燃气及水生产和供应业;(七)建筑业;(八)交通运输、仓储和邮政业;(九)住宿和餐饮业;(十)金融业;(十一)房地产业;(十二)居民服务、修理和其他服务业。第六条,本规定第五条第一款所列行业中与互联网、大数据、云计算、自动化、人工智能、新能源等新技术、新产业、新业态、新模式深度融合的创新创业企业,支持其申报在创业板发行上市。
上图数据显示①,2023年,新材料、生物医药、节能环保、新能源和相关服务等领域选择创业板上市更为普遍,新一代信息技术和高端装备领域选择科创板上市较多。
2023年,新一代信息技术、高端装备、新材料、生物医药、节能环保、新能源和相关服务领域A股上市企业中,科创板企业数量对应分别是37家、12家、7家、4家、3家、3家、1家,占同期A股上市战新企业数量②的比例依次是44%、32%、15%、16%、20%、23%、25%;科创板战新企业募资规模对应分别是885.34亿元、157.73亿元、164.54亿元、80.83亿元、33.56亿元、82.17亿元、11.21亿元,占同期A股上市战新企业募资规模③的比例依次是68%、42%、33%、30%、23%、40%、29%。
2023年科创板战略新兴领域上市企业数量、规模分布及占比
①为比较科创板及创业板在政策定位下对不同领域企业的吸引程度,本处各领域新增A 股战新企业的统计口径仅为本月在科创板及创业板上市的战新企业数量,不含其他板块。
②本处统计口径为本月在A 股全部板块上市的战新企业数量,请读者注意。
③本处统计口径为本月在A 股全部板块上市的战新企业IPO总规模,请读者注意。
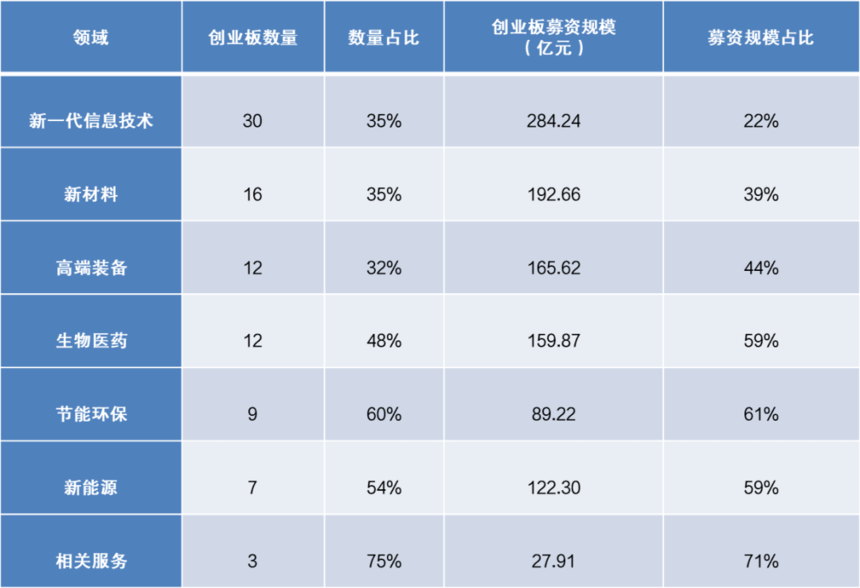
2023年,新一代信息技术、新材料、高端装备、生物医药、节能环保、新能源、相关服务领域A股上市企业中,创业板企业数量对应分别是30家、16家、12家、12家、9家、7家、3家,占同期A股上市战新企业数量的比例依次是35%、35%、32%、48%、60%、54%、75%;创业板战新企业募资规模对应分别是284.24亿元、192.66亿元、165.62亿元、159.87亿元、89.22亿元、122.30亿元、27.91亿元,占同期A股上市战新企业募资规模的比例依次是22%、39%、44%、59%、61%、59%、71%。其中,新一代信息技术领域选择创业板上市最为集中。
2023年创业板战略新兴领域上市企业数量、规模分布及占比
三、A股上市战新企业账面退出统计
(一)2023年A股战新上市企业退出股权价值及退出回报
2023年,226家A股战新上市企业中共计138家受到VC/PE支持,VC/PE渗透率达61.06%,总退出股权价值1,038.02亿元,主要集中在5月和8月。12月,13家A股战新上市企业中共计9家受到VC/PE支持,VC/PE渗透率约69.23%,总退出股权价值30亿元,平均退出回报率为72%,略高于上月。
(二)2023年12月战略新兴领域上市企业退出股权价值及退出回报分布情况
2023年12月,新增13家A股战新上市企业中共计9家背后有VC/PE机构支持,除高高端装备、新能源和相关服务领域外其他战略新兴领域均受到资本支持,支持率(VC/PE渗透率)集中于50%及以上,节能环保、生物医药和新一代信息技术领域VC/PE渗透率为100%。
退出回报方面,本期战略新兴领域IPO项目退出回报略高于上月,其中,新一代信息技术领域的退出回报率远高于上月。
2023年11、12月各领域战新上市企业退出数据一览
(三)2023年VC/PE机构退出战新企业次数
1.2023年VC/PE机构退出战新企业次数统计
2023年,共计596家VC/PE机构退出226家战新上市企业,退出次数总计852次(含同一机构下多个投资主体退出情况)。其中深创投、时代伯乐、达晨财智等退出次数较多。
2.2023年A股战略新兴领域IPO战绩——以深创投为例
2023年,596家VC/PE机构迎来战略新兴领域企业A股上市,其中深创投表现较为亮眼,迎来10家战新企业上市。深创投迎来的10家IPO分别为明阳电气、亿道信息、康乐卫士、威迈斯及泓淋电力等等。具体以本月深创投参投的明阳电气和威迈斯2家IPO为例。
2023年6月30日,广东明阳电气股份有限公司(简称“明阳电气”,股票代码:301291)在深圳证券交易所创业板首发上市,成为深创投累计投资并助推上市的第254家企业、2023年上市的第15家已投企业。
明阳电气主要从事应用于新能源、新型基础设施等领域的输配电及控制设备的研发、生产和销售,主要产品为箱式变电站、成套开关设备和变压器。公司作为专注于输配电及控制设备的高新技术企业,是国内领先的国家能源及大型建设项目电气装备供应商之一,是新能源电气装备领军企业,也是广东省高新技术企业、广东省创新型企业。公司主要从事输配电及控制设备的研发、生产和销售,2020年、2021年、2022年公司主营业务收入分别为16.65亿元、20.3亿元、32.36亿元,呈稳步增长态势;净利分别为1.78亿元、1.61亿元、2.65亿元;扣非后净利分别为1.73亿元、1.58亿元、2.57亿元。
2023年7月26日,深圳威迈斯新能源股份有限公司(简称“威迈斯”,股票代码:688612)在上海证券交易所科创板上市,成为深创投累计投资并助推上市的第257家企业、2023年上市的第18家已投企业。本次发行价47.29元,发行数量为4,210万股,募资19.9亿元。开盘价为60元,较发行价上涨26.7%;收盘价为49.63元,较发行价上涨4.95%;以收盘价计算,市值为208.92亿元。
威迈斯专注于新能源汽车领域,主要从事新能源汽车相关电力电子产品的研发、生产、销售和技术服务。威迈斯主要产品包括车载电源的车载充电机、车载 DC/DC变换器、车载电源集成产品,电驱系统电机控制器、电驱总成,及液冷充电桩模块等。威迈斯2020年、2021年、2022年营收分别为6.57亿元、16.95亿元、38.33亿元;净利分别为551万元、7,137万元、2.94亿元;扣非后净利分别为-866.9万元、6,494万元、2.69亿元。2023年第一季度营收为10.44亿元,较上年同期的6.76亿元增长54.4%;净利为8,578万元,较上年同期的5,639.6万元增长52.11%;扣非后净利为7,370万元,较上年同期的5,295.3万元增长39.18%。
2023年深创投A股战略新兴领域IPO战绩
四、从业界新变化看战略新兴产业的2023年
对于战略性新兴产业来说,2023年既是继续“向下扎根”的一年,也是拼命“向上生长”的一年,更是奋力“向好突破”的一年。
(一)从量的积累迈向质的飞跃
推动战略性新兴产业融合集群发展,构建新一代信息技术、人工智能、生物技术、新能源、新材料、高端装备、绿色环保等一批新的增长引擎。这为新征程上战略性新兴产业发展提出了明确要求和重要指引。
数据显示,2022年,我国战略性新兴产业增加值占GDP的比重超过13%,“十四五”规划和2035年远景目标纲要提出目标比重超过17%。战略性新兴产业的持续快速发展,为经济发展注入了强劲动力。
2023年9月,习近平总书记首次提出“新质生产力”。新质生产力涉及领域新技术含量高,代表着生产力的跃迁。新质生产力的主要领域是战略性新兴产业和未来产业,新质生产力的主要路径是新型工业化。新质生产力概念的提出,表明我们对新兴产业发展规律认识的再深化,新兴产业的发展不仅仅是产业体系的升级,更是一场深刻的生产力革命。
我国战略性新兴产业经过十余年的快速发展,企业规模不断壮大,截至2023年9月,战略性新兴产业企业总数已突破200万家。其中,生物产业、相关服务业和新一代信息技术产业企业占比最多,分别为25%、19%和17%。从量看,“新三样”出口快速增长。2023年以来,以电动载人汽车、锂离子蓄电池、太阳能电池为代表的“新三样”产品增势迅猛,前三季度合计出口同比增长41.7%。“新三样”的发展是我国产业政策成功的体现,也说明我国经济产业转型升级渐入佳境。新能源汽车产销表现抢眼。2023年7月3日,中国新能源汽车生产突破2,000万辆。11月,我国新能源汽车产销首次双双突破百万辆,产量为107.4万辆,销量为102.6万辆,同比增幅分别为39.2%和30%,市场占有率达34.5%。这标志着中国新能源汽车在产业化、市场化的基础上,迈入规模化、全球化的高质量发展新阶段。机器人产业总体发展水平稳步提升。国际机器人联合会(IFR)近日发布的《2023世界机器人报告》显示,中国的机器人安装量增长了5%,并在2022年达到290,258台的新高峰,占全球安装量的52%,运行存量突破150万台的历史纪录。为了服务中国这个全球最大市场,国内外机器人供应商纷纷在中国建立生产工厂,并不断提高产能。作为国家先进制造业和现代服务业融合发展试点企业,尽管投资工业机器人的成本可能较高,但从长期看可以减少劳动力成本,并通过减少废品和提高生产效率来节省成本。同时,机器人可以通过重新编程和重新配置,快速适应不同的生产需求,无需大规模更改设备,这提升了制造的灵活性。新材料产业规模迅速壮大。2023年前三季度,中国新材料产业总产值超过5万亿元,保持两位数增长。新材料产业结构逐渐向高端化、智能化、绿色化转型。据相关机构预计,到2025年产业规模有望突破11万亿元。竞争靠技术,更靠“链”接。以大飞机为例,航材、航电、航发、制造、设计、营销、售后等一系列产品和服务的万亿元级大飞机产业链蓄势待发的同时,围绕C919的5G、大数据、云计算、人工智能等新技术、新成果,也将促进我国航空制造业的发展。多组数据反映出,我国战略性新兴产业已成为推动产业结构转型升级,引领中国经济向高质量发展阶段迈进的主要动力源。
(二)产业韧性和辐射带动作用强化
2023年,数字经济稳周期特性愈发明显,在数字技术与数据要素双轮驱动下,产业韧性和辐射带动作用持续强化。作为潮流网购平台,得物App利用云计算、人工智能、大数据等新兴技术打造数字化查验鉴别体系,通过3D、AR、AI等技术创新服务功能,用“数字化创新”和“年轻潮流”保障用户不断升级的品质消费需求,完成了从0到1的摸索。当前,在所有巨大的不确定性中,数字化和智能化是确定的,它们正在全面改造所有行业。不是每家企业都要转型,但是每个企业都必须完成升级。早在2016年二十国集团(G20)峰会上,为了应对全球经济增速低缓、复苏乏力的挑战,世界各国就已认识到,数字经济将成为推动全球经济长期增长的关键力量,并通过了《G20数字经济发展与合作倡议》的重要文件。2023年11月,习近平主席在亚太经合组织第三十次领导人非正式会议上的讲话中强调,要加速数字化转型,缩小数字鸿沟,支持大数据、云计算、人工智能、量子计算等新技术应用,不断塑造亚太发展新动能新优势。随着产业数字化不断深入发展,平台经济、工业互联网、智能制造等新业态、新模式不断涌现,成为数字经济重要组成部分。
(三)人工智能产业蓬勃发展
2023年被业界广泛认为是人工智能的突破之年。OpenAI开启生成式人工智能浪潮,由大模型带动的人工智能产业在2023年“一路狂奔”。2023年我国人工智能产业蓬勃发展,很关键的一个因素是政府政策的推动和指导,其既发挥了积极引导、推广创新的指导作用,又有风险规避的监管力度,有力推动了我国人工智能行业的健康和可持续发展。数据显示,我国人工智能核心产业规模达到5000亿元,企业数量超过4400家,已建设近万个数字化车间和智能工厂。2023年我国生成式人工智能的企业采用率已达15%,市场规模约为14.4万亿元,在制造业、零售业、电信行业和医疗健康等四大行业的生成式人工智能技术的采用率均取得较快增长。数据预测,2035年生成式人工智能有望为全球贡献近90万亿元的经济价值,其中我国将突破30万亿元,占比超过四成。
2023年以来,人工智能相关政策引导精准发力。为促进生成式人工智能健康发展和规范应用,国家网信办、国家发展改革委等七部门出台《生成式人工智能服务管理暂行办法》;国家数据局公布的《“数据要素”三年行动计划(2024-2026年)(征求意见稿)》支持龙头企业推进运输高质量数据集建设和复用,培育行业人工智能平台和人工智能工具。此外,多地政策呈现出错位发展态势,如北京侧重人工智能核心软硬件提升,上海注重激活民营资本投资人工智能,深圳重视人工智能赋能千行百业等。
(四)以科技创新引领现代化产业体系建设
发展战略性新兴产业是一项系统工程,必须立足长远、着眼大局,突出先导性、支柱性。刚刚闭幕的中央经济工作会议,为2024年的发展指明了方向,更加强调科技创新的重要性。会议指出,要大力推进新型工业化,发展数字经济,加快推动人工智能发展。打造生物制造、商业航天、低空经济等若干战略性新兴产业,开辟量子、生命科学等未来产业新赛道,广泛应用数智技术、绿色技术,加快传统产业转型升级。近段时间,各部门相继部署2024年相关重点工作,加快培育新兴产业。国家发展改革委表示,要加快推动新旧动能转换,深入实施国家战略性新兴产业集群发展工程,培育壮大未来产业,推动传统产业转型升级,大力发展数字经济,以科技创新引领现代化产业体系建设。工信部表示,要启动智能网联汽车准入和上路通行试点,推进北斗规模应用和卫星互联网发展。壮大新能源、新材料、高端装备、生物医药及高端医疗装备、安全应急装备等新兴产业,打造生物制造、商业航天、低空经济等新的增长点。
未来,科技创新将被放到更为重要的位置上。2024年,新兴产业将继续领跑整个产业体系现代化升级,信息技术、数字技术、智能技术和绿色低碳技术的突破和应用带来经济社会的变革和发展,创新链产业链深度融合提升,产业集群和产业生态建设将受到更多重视,新兴产业国际化发展能力持续增强。未来,企业将更加注重应用落地。2024年新兴产业应该有更好的发展势头。一方面,我国产业转型升级还将继续;另一方面,宏观经济和政策层面增强对新兴产业的扶持力度,呈现出低利率、低通胀、低要素价格趋势。当前,我国新兴产业激励发展机制体制基本理顺,未来新兴产业和优化的营商环境之间会产生正反馈循环,最终促成新兴产业成长为中国新的经济支柱。风雨多经志弥坚,关山初度路由长。新一轮技术变革带来的创新驱动和融合发展,将不断催生新技术、新产品、新业态、新模式,为壮大战略性新兴产业注入源源不断的发展“活水”。
作者:吴思剑 总行投资银行部 |